


Quem atua há alguns anos no mercado de crédito provavelmente acompanhou de perto o crescimento da Antecipação do Saque-Aniversário do FGTS. O produto ganhou escala, movimentou bilhões de reais e ajudou muitos correspondentes bancários a construir uma ampla base de clientes.
Agora, com o avanço do Crédito do Trabalhador, essa carteira pode assumir um novo papel dentro da estratégia comercial do Corban.
A lógica é simples: antes de pensar apenas em conquistar novos clientes, vale olhar para quem já passou pela sua operação, já contratou crédito e já possui um relacionamento com você.
É nesse ponto que FGTS, encarteiramento, cross sell e eficiência comercial começam a fazer parte da mesma estratégia.
O legado comercial da Antecipação do Saque-Aniversário
A Antecipação do Saque-Aniversário teve um impacto relevante no mercado de crédito brasileiro.
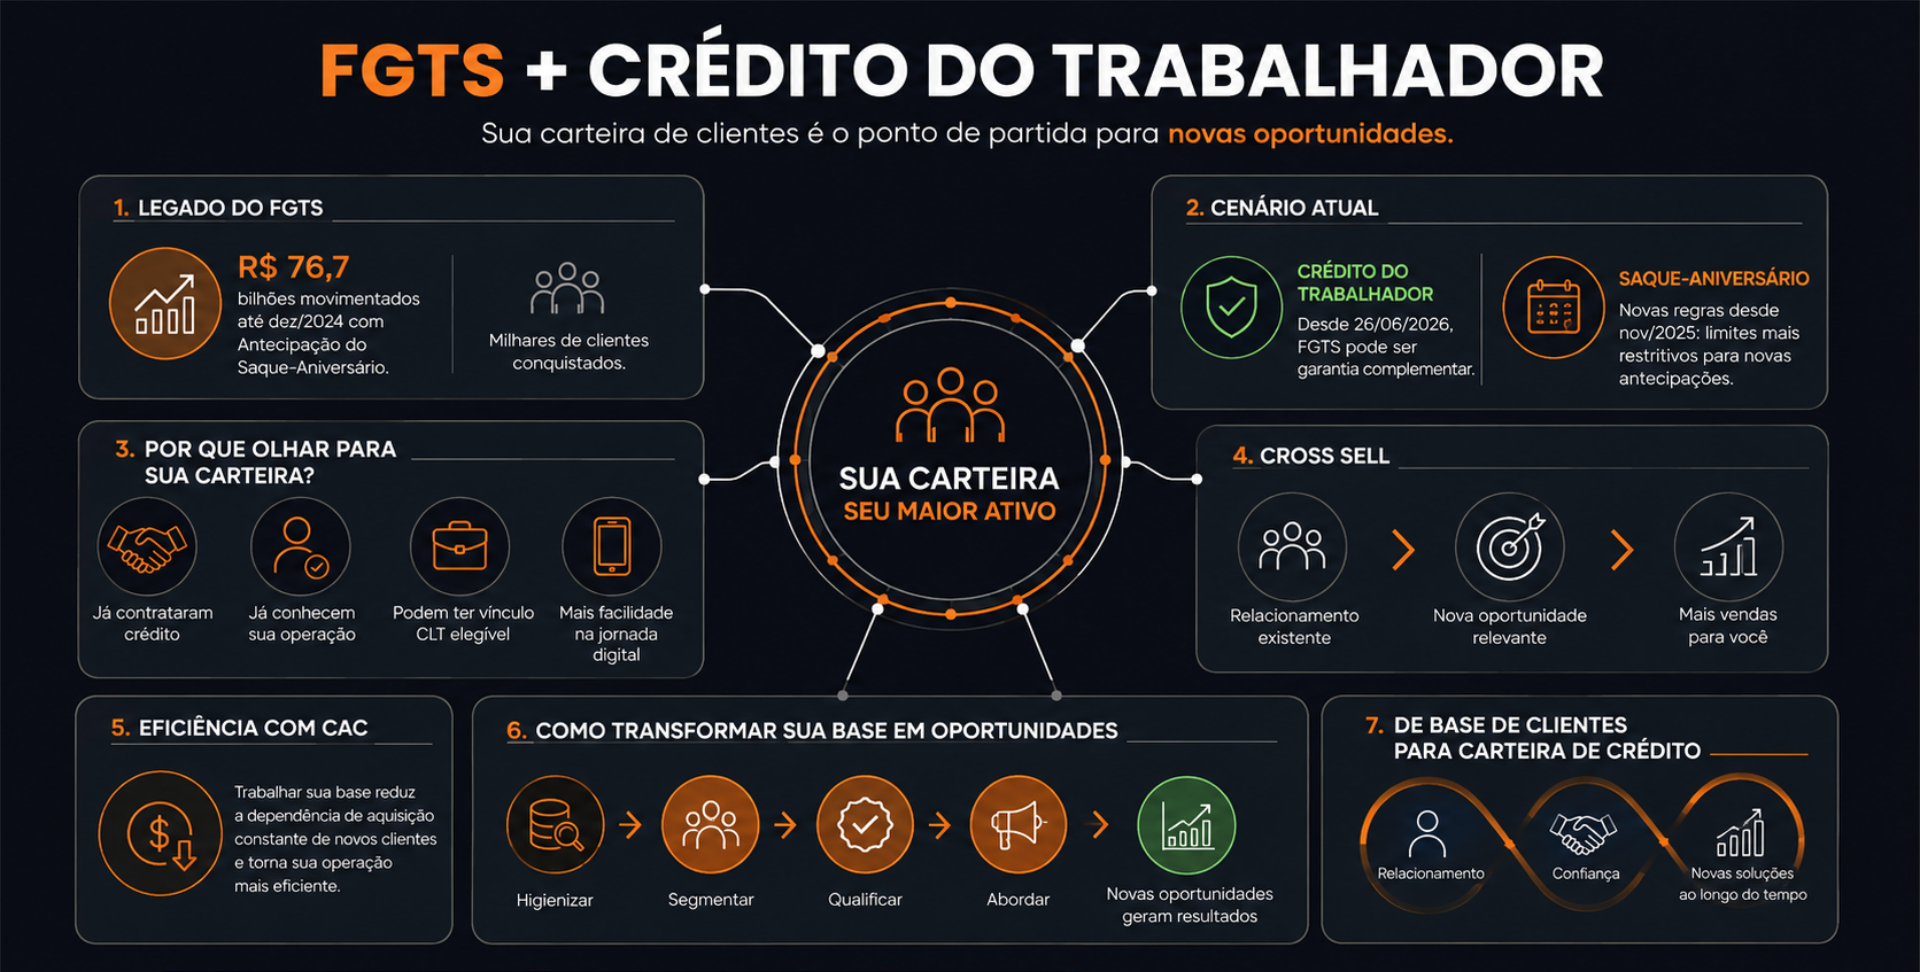
Segundo dados oficiais do FGTS, até dezembro de 2024 aproximadamente R$ 76,7 bilhões haviam sido movimentados somente em operações de antecipação do Saque-Aniversário.
Para o correspondente bancário, porém, existe outro número que não aparece nas estatísticas oficiais e merece atenção: quantos clientes passaram pela sua operação durante esse período?
Cada contratação representou um novo relacionamento.
Ao longo dos anos, muitos Corbans formaram bases com centenas ou milhares de pessoas que já contrataram crédito, conhecem jornadas digitais e tiveram algum nível de relacionamento com a empresa ou com o vendedor responsável pelo atendimento.
É justamente aí que está um dos principais legados do FGTS: a carteira construída.
Sua próxima oportunidade pode já estar na base
Quando surge um novo produto, é natural direcionar esforços para prospecção.
Novas campanhas, novos leads, novas bases e novos canais fazem parte da estratégia. Mas começar sempre do zero pode tornar a operação mais cara e exigir mais esforço comercial.
Por isso, antes de olhar apenas para fora, existe uma pergunta importante:
Você já analisou os clientes que conquistou nos últimos anos?
Parte da carteira originada com a Antecipação do Saque-Aniversário pode reunir trabalhadores que continuam com vínculo formal e que podem apresentar perfil compatível com o Crédito do Trabalhador.
Isso não significa que todo cliente de FGTS esteja automaticamente apto a contratar. O Crédito do Trabalhador possui critérios próprios de elegibilidade e contratação.
A oportunidade está justamente em identificar, segmentar e qualificar essa base, em vez de tratá-la apenas como um histórico de contratos antigos.
É aqui que entra o cross sell
O nome pode parecer técnico, mas o conceito de cross sell é bastante simples.
Cross sell, ou venda cruzada, significa oferecer uma nova solução para alguém que já possui relacionamento com a sua operação.
Pense no seguinte fluxo:
Cliente contratou FGTS → permaneceu na sua carteira → possui perfil para uma nova modalidade → recebe uma nova oferta relevante.
Em vez de iniciar toda a jornada comercial com alguém que nunca teve contato com sua empresa, você passa a trabalhar também sobre relacionamentos que já foram construídos.
Essa lógica é comum em mercados maduros de crédito e tende a ganhar ainda mais importância conforme o Crédito do Trabalhador desenvolve sua própria carteira.
O objetivo deixa de ser somente “vender um produto” e passa a ser “construir um cliente”.
Cross sell também é uma estratégia de eficiência
Para entender por que isso importa, vale conhecer outro conceito: CAC — Custo de Aquisição de Cliente.
Na prática, o CAC representa quanto uma operação investe para conquistar um novo cliente.
Entram nessa conta, por exemplo, esforços de marketing, prospecção, equipe comercial, ferramentas e outros recursos utilizados para gerar uma nova venda.
Quando toda operação depende de encontrar um cliente novo, esse processo precisa começar repetidamente.
Uma carteira bem trabalhada muda essa dinâmica.
O cliente já conhece sua operação, seus dados podem estar organizados na base — respeitadas as regras aplicáveis ao tratamento e uso dessas informações — e já existe um histórico de relacionamento.
Isso não significa que trabalhar a carteira automaticamente reduza o CAC em qualquer operação. Mas pode diminuir a dependência da aquisição constante de novos clientes e tornar o esforço comercial mais eficiente.
É justamente aí que cross sell e gestão de carteira se encontram.
Como começar a trabalhar sua carteira de FGTS
Ter uma grande base não significa necessariamente ter uma boa carteira.
O valor está na capacidade de transformar dados acumulados em oportunidades qualificadas.
Um caminho possível pode ser resumido em quatro movimentos:
Higienizar → Segmentar → Qualificar → Abordar
1. Higienize a base
O primeiro passo é entender a qualidade das informações disponíveis.
Contatos duplicados, telefones desatualizados e cadastros incompletos diminuem a eficiência de qualquer campanha.
Organizar a base ajuda a enxergar melhor o ativo que você já possui.
2. Segmente os clientes
Nem toda a carteira deve receber a mesma comunicação.
Crie grupos de acordo com as informações disponíveis e os critérios relevantes para a estratégia.
Uma base menor e mais aderente pode ser muito mais eficiente do que um disparo genérico para milhares de contatos.
3. Qualifique as oportunidades
Identifique quais clientes podem ter aderência ao Crédito do Trabalhador e conduza as verificações necessárias conforme as regras da modalidade.
A ideia é fazer com que o vendedor concentre seu tempo em oportunidades com maior potencial, em vez de abordar toda a base da mesma forma.
4. Crie uma abordagem específica
O cliente que já conhece sua operação não precisa receber a mesma comunicação de alguém que nunca ouviu falar da sua empresa.
Contexto importa.
Campanhas de reativação, comunicação personalizada e acompanhamento da carteira podem criar uma jornada mais coerente e fortalecer o relacionamento.
Sempre respeitando as regras aplicáveis de consentimento, privacidade e tratamento de dados.
FGTS e Crédito do Trabalhador estão ainda mais conectados em 2026
Existe outro motivo para essa discussão ganhar importância agora.
Desde 26 de junho de 2026, entrou em vigor a funcionalidade que permite a oferta de garantias nas operações do Crédito do Trabalhador.
A regulamentação prevê mecanismos que podem envolver:
- 35% das verbas rescisórias, conforme as condições da contratação;
- até 10% do saldo disponível do FGTS;
- até 100% da multa rescisória do FGTS.
A inclusão dessas garantias reforça a conexão entre o FGTS e essa nova modalidade de crédito.
Mas existe uma diferença importante.
No Crédito do Trabalhador, o saldo do FGTS pode funcionar como garantia complementar da operação. O dinheiro não é antecipado ao trabalhador como acontece na Antecipação do Saque-Aniversário. O próprio Ministério do Trabalho e Emprego diferencia expressamente os dois mecanismos.
Para o Corban, portanto, são produtos diferentes — mas que podem fazer parte de uma estratégia comercial integrada.
O próprio Saque-Aniversário também mudou
Enquanto o Crédito do Trabalhador evolui, a Antecipação do Saque-Aniversário passou por mudanças importantes.
Desde 1º de novembro de 2025, novas operações passaram a seguir regras mais restritivas. Entre elas está a exigência de 90 dias após a adesão ao Saque-Aniversário para autorizar a operação de antecipação.
Também houve mudança na quantidade de parcelas que podem ser antecipadas.
Até 31 de outubro de 2026, podem ser antecipados até cinco saques anuais, observadas as demais condições. A partir de 1º de novembro de 2026, o limite passa para até três saques anuais. As novas regras também estabeleceram limites de valores e condições para novas contratações.
Isso não significa que a Antecipação do Saque-Aniversário deixou de ser uma oportunidade.
Significa que o cenário mudou.
E mudanças de mercado exigem que o correspondente também evolua sua estratégia.
Não pense apenas em produto. Pense em carteira.
Durante muito tempo, uma estratégia comum no mercado de crédito foi trabalhar cada produto como uma oportunidade isolada.
Entra uma modalidade, busca-se uma base, realiza-se a venda e parte-se para a próxima oportunidade.
O Crédito do Trabalhador reforça uma visão diferente: o relacionamento com o cliente pode valer mais do que uma única contratação.
Um cliente conquistado por meio do FGTS pode, se elegível, ter uma oportunidade no Crédito do Trabalhador. Amanhã, outras soluções podem fazer sentido para esse mesmo cliente.
Por isso, organizar a base, acompanhar o relacionamento e identificar novas oportunidades ao longo do tempo são movimentos que ajudam a transformar vendas isoladas em uma carteira de crédito.
É o encarteiramento aplicado à rotina do Corban.
 Sua base pode ser um dos ativos mais importantes da sua operação
O mercado de crédito muda, os produtos evoluem e as regras são atualizadas.
Mas existe algo que permanece: o relacionamento construído com o cliente.
Quem operou Antecipação do Saque-Aniversário nos últimos anos pode ter hoje um ativo comercial importante dentro da própria empresa.
O próximo passo é olhar para essa base com estratégia.
Higienizar. Segmentar. Qualificar. Criar novas jornadas. Manter relacionamento.
Porque crescer no Crédito do Trabalhador não precisa significar apenas buscar cada vez mais leads.
Pode significar também aprender a gerar mais oportunidades a partir dos clientes que você já conquistou.
Antes de procurar sua próxima base, vale a pergunta:
quantas oportunidades podem estar hoje dentro da sua própria carteira?
Na Novo Saque, acreditamos que tecnologia, estratégia e relacionamento precisam caminhar juntos para ajudar o correspondente a construir operações mais eficientes e duradouras.
Novo Saque | Impulsionando Corbans
